

Chủ nhật, 15/11/2026 | 03:01


Giá đầu vào gây sức ép lên nhà sản xuất
Trong báo cáo triển vọng tháng 11 đăng ngày 02/11/2026, Hiệp hội Các nhà sản xuất và xuất khẩu thép cốt bê tông quốc tế (IREPAS) nhận định thị trường thép dài toàn cầu suy yếu nhẹ. Nhu cầu trong vài tháng gần đây tương đối ổn định nhưng ở mức thấp. Giá thép phế biến động kéo theo thay đổi giá thép cốt bê tông; giá phế tăng cũng khiến một số nhà sản xuất tìm mua thêm phôi thép từ Đông Á.
Tại châu Âu, IREPAS ước tính giá điện và khí đốt tăng từ tháng 8 đã làm chi phí trực tiếp cho luyện và cán thép tăng hơn 110 euro/tấn. Cơ quan Năng lượng quốc tế (IEA) cũng ghi nhận dự trữ khí đốt của EU bước vào mùa sưởi 2026–2027 ở mức thấp nhất kể từ năm 2013. Theo IREPAS, nếu chi phí năng lượng duy trì ở mức cao, giá thép tại châu Âu có thể tiếp tục tăng trong quý I/2027 ngay cả khi sức mua chưa cải thiện.
Nhu cầu và xuất khẩu phân hóa
Trong dự báo ngày 12/10, Hiệp hội Thép Thế giới (worldsteel) ước nhu cầu thép toàn cầu năm 2026 gần như đi ngang, ở mức 1.722 triệu tấn, trước khi tăng 1,7% vào năm 2027. Nhu cầu năm 2026 của EU được dự báo giảm 0,3%, trong khi nhóm năm nền kinh tế ASEAN được theo dõi tăng 5,2%. Số liệu này bao quát toàn thị trường thép, làm rõ hơn nhận định về riêng phân khúc thép dài mà IREPAS theo dõi.
Ở phía cung, OECD ước tính công suất luyện thép dư thừa toàn cầu đạt 640 triệu tấn năm 2025 và có thể lên 745 triệu tấn vào năm 2028. Diễn biến xuất khẩu của Trung Quốc cho thấy sức ép cạnh tranh cần được xem xét theo từng chủng loại. Theo số liệu hải quan do Hiệp hội Gang thép Trung Quốc tổng hợp và Mysteel đăng lại, lượng thép xuất khẩu trong chín tháng đạt 85,64 triệu tấn, giảm 2,6% so với cùng kỳ. Riêng nhóm thép thanh tăng 13,1%, lên 15,76 triệu tấn.
Xuất khẩu vào EU: Hạn ngạch và phát thải
Từ ngày 01/07/2026, EU áp dụng hạn ngạch thuế quan đối với các nhóm thép thuộc Quy định (EU) 2026/1384. Tổng hạn ngạch hằng năm khoảng 18,35 triệu tấn; mức thuế bổ sung ngoài hạn ngạch là 50%. Hạn ngạch được phân bổ theo nhóm sản phẩm và xuất xứ, nên mức thuế thực tế cần được xác định theo từng lô hàng.
EU cũng áp dụng giai đoạn chính thức của Cơ chế điều chỉnh biên giới carbon (CBAM) từ ngày 01/01/2026. Cơ chế này bao gồm một số sản phẩm sắt, thép. Với hàng thuộc diện áp dụng, doanh nghiệp xuất khẩu cần phối hợp với đối tác nhập khẩu để chuẩn bị dữ liệu phát thải.

Việt Nam: Lượng bán tăng nhờ sức mua trong nước
Theo báo cáo thị trường tháng 10 của Hiệp hội Thép Việt Nam (VSA), trong chín tháng đầu năm 2026, lượng bán thép xây dựng đạt 11,64 triệu tấn, tăng 19,6% so với cùng kỳ. Trong tổng lượng bán này, xuất khẩu đạt 1,11 triệu tấn, giảm 5,74%. Diễn biến trái chiều cho thấy thị trường trong nước là nguồn tăng chính của lượng bán trong phạm vi thống kê của VSA.
Theo Cục Thống kê, vốn đầu tư thực hiện từ nguồn ngân sách nhà nước trong mười tháng ước đạt 783,9 nghìn tỷ đồng, tăng 19,8% so với cùng kỳ. Đây là một tín hiệu để theo dõi nhu cầu thép xây dựng; lượng đặt hàng còn phụ thuộc tiến độ và giai đoạn thi công của từng dự án.
Từ nay đến cuối năm 2026, các doanh nghiệp ngành thép cần cân đối sản lượng dựa trên thông tin đơn hàng đã xác nhận, tồn kho và biến động giá phế, phôi, điện. Với hàng xuất khẩu, doanh nghiệp có thể đối chiếu mã hàng, điều kiện tiếp cận và chi phí giao hàng giúp đánh giá khả năng cạnh tranh ở từng thị trường. Việc theo dõi đồng thời sản lượng, lượng bán trong nước, xuất nhập khẩu và tồn kho theo từng chủng loại sẽ giúp doanh nghiệp Việt Nam nhận diện sớm thay đổi cung cầu và tác động chi phí đối với cả nhà sản xuất lẫn doanh nghiệp sử dụng thép.
T.T.H.G
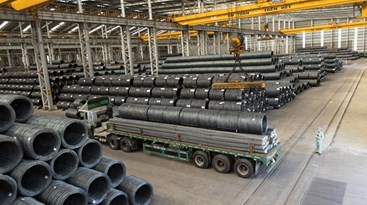
Nhu cầu thép dài toàn cầu vẫn yếu, trong khi giá thép phế biến động và chi phí năng lượng tại châu Âu tăng, theo IREPAS. Tại Việt Nam, lượng bán thép xây dựng tăng gần 20% trong chín tháng đầu năm, dù lượng xuất khẩu giảm.
14/11/2026


Nhu cầu thép dài toàn cầu vẫn yếu, trong khi giá thép phế biến động và chi phí năng lượng tại châu Âu tăng, theo IREPAS. Tại Việt Nam, lượng bán thép xây dựng tăng gần 20% trong chín tháng đầu năm, dù lượng xuất khẩu giảm.
14/11/2026



Phó Thủ tướng Thường trực Phạm Gia Túc vừa ký Quyết định số 929/QĐ-TTg ngày 25/5/2026 phê duyệt Chương trình phát triển công nghiệp hỗ trợ giai đoạn 2026 - 2035 (Chương trình).
26/05/2026

