

Thứ bảy, 10/10/2026 | 06:45


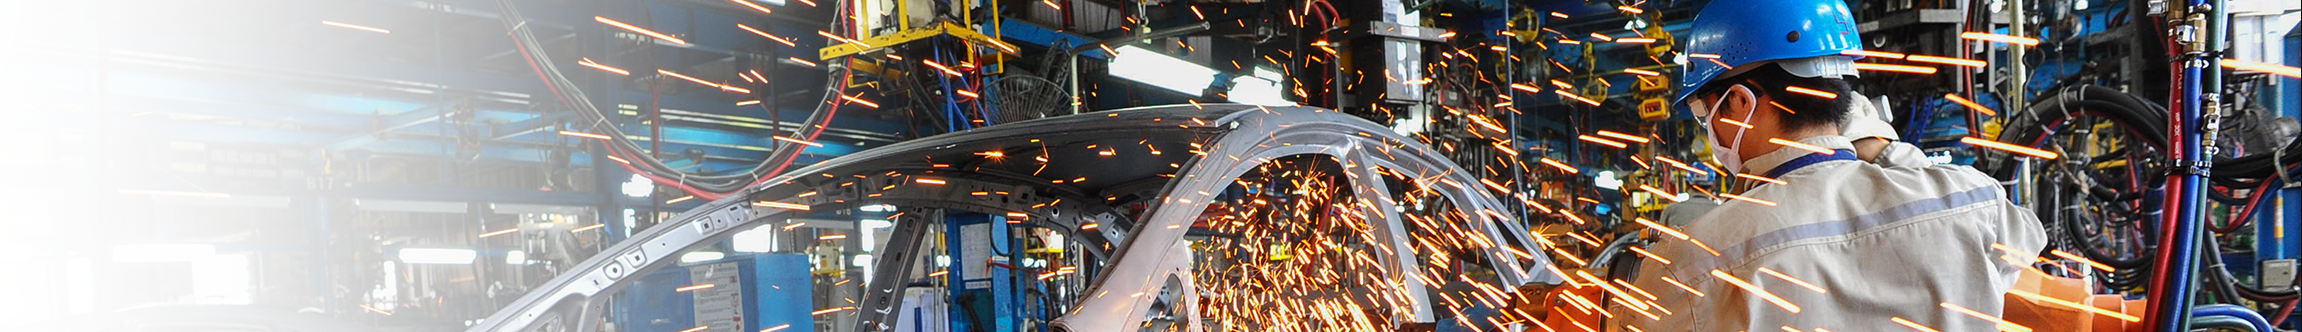
Bên cạnh việc gia hạn thời gian thực hiện, dự thảo nghị định còn bổ sung nhiều quy định mới nhằm tháo gỡ vướng mắc về dòng tiền cho doanh nghiệp. Ảnh: Duy Linh.
Bộ Tài chính đã hoàn thiện dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 26/2023/NĐ-CP về biểu thuế xuất khẩu, biểu thuế nhập khẩu ưu đãi để chuyển sang Bộ Tư pháp thẩm định.
Trọng tâm dự thảo nhằm hoàn thiện các chính sách hỗ trợ cốt lõi cho ngành công nghiệp ô tô.
SỬA ĐỔI, BỔ SUNG CHƯƠNG TRÌNH ƯU ĐÃI THUẾ ĐỐI VỚI Ô TÔ
Theo Bộ Tài chính, Chương trình ưu đãi thuế để sản xuất, lắp ráp ô tô được thực hiện từ năm 2018 đến hết năm 2027 (với mức thuế suất 0%).
Qua quá trình tổng kết, Bộ Công Thương và các hiệp hội, doanh nghiệp đánh giá cao hiệu quả của Chương trình. Theo Bộ Công Thương, cả nước hiện có hơn 40 doanh nghiệp sản xuất, lắp ráp ô tô, trong đó có 16 doanh nghiệp có quy mô lớn và đủ năng lực sản xuất kinh doanh tham gia chương trình.
Sản lượng xe ô tô sản xuất, lắp ráp năm 2025 đạt hơn 480.000 xe, tăng 30,4% so với năm 2024 và vượt mục tiêu đề ra tại Chiến lược phát triển ngành công nghiệp ô tô.
Cộng dồn nửa đầu năm 2026, sản lượng xuất xưởng ước đạt 284.600 chiếc xe mới, tăng 26,9% so với cùng kỳ năm 2025. Nhiều doanh nghiệp trong nước đã mở rộng quy mô và xuất khẩu một số dòng xe ra thị trường nước ngoài.
Bên cạnh đó, ngành sản xuất, lắp ráp ô tô trong nước bộc lộ một số hạn chế, đòi hỏi cần phải tiếp tục có các chính sách hỗ trợ đồng bộ của nhà nước trong thời gian tới như tỷ lệ nội địa hóa dòng xe dưới 9 chỗ chưa cao, chưa hình thành hệ sinh thái sản xuất linh kiện, phụ tùng quy mô lớn, chưa có các chính sách ưu đãi đặc thù để thúc đẩy xuất khẩu...
Đặc biệt, xu thế chuyển dịch sang phương tiện xanh trên toàn cầu buộc doanh nghiệp phải đáp ứng các tiêu chuẩn kỹ thuật khắt khe của nước nhập khẩu.
Do đó, Bộ Tài chính cho rằng cần có các chính sách hỗ trợ nhằm giảm bớt thời gian tồn đọng vốn trên cơ sở cam kết xuất khẩu đầu ra của doanh nghiệp.
Trên cơ sở ý kiến của các Bộ, ngành, Hiệp hội, Bộ Tài chính đề xuất phương án sửa đổi, bổ sung Chương trình ưu đãi thuế ô tô (Điều 8) đối với 7 nhóm nội dung chính.
Trong đó, trọng tâm là gia hạn thời gian áp dụng chương trình thêm 5 năm, kéo dài đến hết 2032 nhằm để đảm bảo tính ổn định và khả năng dự báo của chính sách, giúp doanh nghiệp chủ động xây dựng kế hoạch sản xuất, kinh doanh.
Trường hợp doanh nghiệp nộp thuế nhập khẩu theo mức thuế suất thông thường, chưa áp dụng mức 0% tại thời điểm đăng ký tờ khai hải quan và cơ quan hải quan sẽ thực hiện hoàn số thuế nhập khẩu đã nộp. Bộ Tài chính ước tính số thuế nhập khẩu dự kiến phải hoàn trung bình 8.000 tỷ đồng/năm.
DỰ KIẾN MỞ RỘNG ƯU ĐÃI ĐỐI VỚI LINH KIỆN
Bên cạnh việc gia hạn thời gian thực hiện, dự thảo nghị định còn bổ sung nhiều quy định mới nhằm tháo gỡ vướng mắc về dòng tiền cho doanh nghiệp.
Cụ thể, chính sách ưu đãi thuế suất 0% được mở rộng ngay tại thời điểm nhập khẩu đối với linh kiện sử dụng để sản xuất, lắp ráp xe ô tô xuất khẩu trong vòng 1 năm kể từ ngày mở tờ khai nhập khẩu và các điều kiện khác theo quy định. Cơ quan hải quan thực hiện kiểm tra, giám sát, xử lý vi phạm trong trường hợp không đáp ứng điều kiện sau thông quan.
Quy định này giúp doanh nghiệp giảm bớt gánh nặng tài chính, tối ưu hóa chi phí đầu vào và nâng cao năng lực cạnh tranh khi đưa sản phẩm ra thị trường quốc tế.
Ngoài ra, dự thảo cũng sửa đổi quy định tiêu chuẩn khí thải EURO trong điều kiện xét ưu đãi; sửa đổi kỳ xét ưu đãi; sửa đổi sản lượng xe ô tô sản xuất, lắp ráp để áp dụng ưu đãi; sửa đổi quy định về xe ô tô thân thiện môi trường; cắt giảm, đơn giản hóa thủ tục hành chính.
Trường hợp hết thời hạn 1 năm mà xe ô tô chưa thực tế xuất khẩu ra nước ngoài, trong thời hạn 5 ngày làm việc, doanh nghiệp phải kê khai, nộp đủ số tiền thuế và tiền chậm nộp.
Hết thời hạn 5 ngày, doanh nghiệp không kê khai hoặc kê khai không đầy đủ số tiền thuế phải nộp, trong vòng 5 ngày làm việc tiếp theo, cơ quan hải quan thực hiện ấn định thuế, tính tiền chậm nộp.
Dự thảo cũng điều chỉnh tăng mức sản lượng chung và sản lượng riêng tối thiểu để được hưởng ưu đãi thuế suất 0% theo lộ trình chia thành 3 giai đoạn.
Cụ thể, năm 2027 giữ nguyên như hiện hành tại Nghị định số 26/2023/NĐ-CP). Giai đoạn năm 2028-2029 và giai đoạn năm 2030 - 2032 để đảm bảo chính sách ưu đãi đủ ổn định để doanh nghiệp đầu tư nhưng vẫn phải tăng dần theo quy mô thị trường và mục tiêu phát triển ngành.
Hiệp hội các nhà sản xuất ô tô Việt Nam (VAMA) và các công ty thành viên đề nghị cho phép các doanh nghiệp nhập khẩu nguyên liệu, vật tư (nhà cung cấp - cấp 2) được tham gia chương trình ưu đãi nếu chứng minh được hàng hóa cuối cùng được cung cấp cho việc sản xuất, lắp ráp ô tô trong nước.
Tuy nhiên, Bộ Tài chính cho biết hiện nay các doanh nghiệp tham gia chương trình đều là các doanh nghiệp F1 có năng lực sản xuất, hàng hóa được quản lý minh bạch, rõ ràng, cơ quan hải quan có thể truy suất được nguồn gốc, kiểm tra giám sát được hàng hóa được sử dụng đúng mục đích.
Theo đó, Bộ Tài chính đề nghị giữ như dự thảo Nghị định (không bổ sung thêm các doanh nghiệp công nghiệp hỗ trợ cấp 2, cấp 3 thuộc đối tượng áp dụng của chương trình).

Bộ trưởng Bộ Công Thương ban hành Thông tư số 64/2026/TT-BCT quy định về việc lập kế hoạch, báo cáo thực hiện kế hoạch sử dụng năng lượng tiết kiệm và hiệu quả; áp dụng mô hình quản lý năng lượng và thực hiện kiểm toán năng lượng.
09/10/2026


Bộ trưởng Bộ Công Thương ban hành Thông tư số 64/2026/TT-BCT quy định về việc lập kế hoạch, báo cáo thực hiện kế hoạch sử dụng năng lượng tiết kiệm và hiệu quả; áp dụng mô hình quản lý năng lượng và thực hiện kiểm toán năng lượng.
09/10/2026



Phó Thủ tướng Thường trực Phạm Gia Túc vừa ký Quyết định số 929/QĐ-TTg ngày 25/5/2026 phê duyệt Chương trình phát triển công nghiệp hỗ trợ giai đoạn 2026 - 2035 (Chương trình).
26/05/2026

