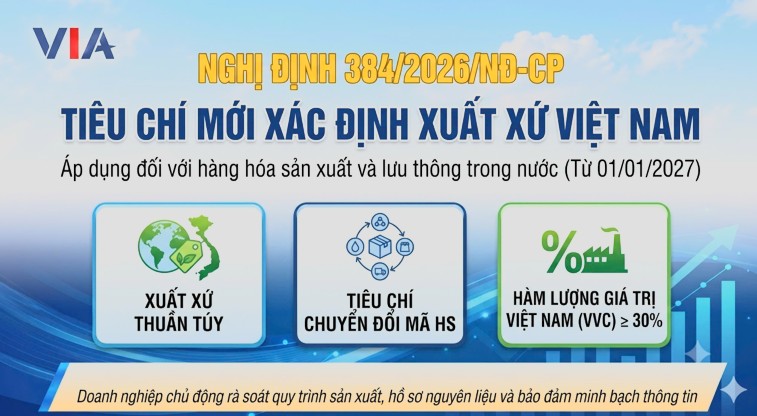
Nghị định số 384/2026/NĐ-CP được Chính phủ ban hành ngày 09/10/2026, quy định về hàng hóa có xuất xứ thuần túy, không thuần túy Việt Nam, công đoạn gia công, chế biến đơn giản và trách nhiệm của các bên liên quan. Đây là căn cứ để doanh nghiệp đối chiếu khi thể hiện xuất xứ Việt Nam trên nhãn hoặc trên tài liệu, vật phẩm chứa đựng thông tin liên quan đến hàng hóa.
“Tiêu chí xuất xứ không thuần túy” đối với nhiều sản phẩm công nghiệp được sản xuất bằng nguyên liệu, linh kiện từ các nguồn khác nhau là một trong các nội dung cần được doanh nghiệp quan tâm. Điều 6 Nghị định quy định hàng hóa thuộc nhóm này có xuất xứ Việt Nam khi đáp ứng một trong hai tiêu chí: chuyển đổi mã số hàng hóa hoặc có hàm lượng giá trị Việt Nam (viết tắt là VVC) tối thiểu 30%. Việc đánh giá cần đồng thời đối chiếu các quy định liên quan về công đoạn gia công, chế biến và đặc thù sản phẩm.
Chuyển đổi mã số hàng hóa được xác định là sự thay đổi mã HS ở cấp độ bốn số từ nguyên liệu không có xuất xứ để sản xuất ra hàng hóa tại Việt Nam. Với doanh nghiệp cơ khí, điện tử hoặc sản xuất thiết bị, điều này đòi hỏi việc phân loại nguyên liệu và sản phẩm phải có căn cứ, gắn với quá trình sản xuất thực tế.
Đối với tiêu chí VVC, Nghị định cho phép lựa chọn công thức trực tiếp hoặc gián tiếp, áp dụng trong năm tài chính. Công thức trực tiếp dựa trên trị giá nguyên liệu có xuất xứ so với giá xuất xưởng; công thức gián tiếp dựa trên phần chênh lệch giữa giá xuất xưởng và trị giá nguyên liệu không có xuất xứ so với giá xuất xưởng. Các trị giá này phải được xác định theo quy định, có hồ sơ chứng minh để bảo đảm kết quả tính toán chính xác.
Quy trình sản xuất cũng là căn cứ quan trọng khi đánh giá xuất xứ. Điều 7 quy định về công đoạn gia công, chế biến đơn giản, trong đó có thay đổi bao bì, đóng gói đơn giản, dán hoặc in nhãn và lắp ráp đơn giản các bộ phận thành sản phẩm hoàn chỉnh. Doanh nghiệp cần đối chiếu tính chất công đoạn và quy định áp dụng cho mặt hàng, thay vì chỉ dựa vào việc sản phẩm được hoàn thiện tại một cơ sở ở Việt Nam.
Nghị định có quy định riêng đối với hàng hóa thuộc lĩnh vực công nghệ thông tin và công nghệ số. Các công đoạn tạo ra giá trị sản phẩm thực hiện tại Việt Nam được tính vào VVC gồm nghiên cứu, phát triển; thiết kế, lập trình, số hóa, tự động hóa; thử nghiệm kỹ thuật và kiểm thử phần mềm gắn liền với quy trình tạo ra sản phẩm. Khoản 4 Điều 6 đồng thời quy định không áp dụng khoản 2 Điều 7 về công đoạn đơn giản và Điều 8 về yếu tố không được xem xét đối với trường hợp này.
Từ góc độ phát triển công nghiệp, việc ghi nhận các công đoạn tạo giá trị tại Việt Nam gợi mở hướng đầu tư sâu hơn vào năng lực thiết kế, kỹ thuật và phát triển sản phẩm. Để thực hiện được hướng đi này, doanh nghiệp cần quản lý rõ công việc đã thực hiện, chi phí tương ứng và kết quả tạo ra, qua đó có căn cứ đánh giá đóng góp của từng công đoạn vào giá trị sản phẩm.
Tại Điều 9 của Nghị định cũng quy định thương nhân, tổ chức, cá nhân thể hiện xuất xứ Việt Nam phải chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của thông tin đã công bố và chứng minh xuất xứ khi cơ quan có thẩm quyền yêu cầu. Hồ sơ cần lưu gồm hóa đơn đầu vào, bảng kê nguyên vật liệu, mô tả quy trình sản xuất và tài liệu liên quan; việc lưu trữ dưới dạng dữ liệu điện tử và văn bản thực hiện theo pháp luật về kế toán và lưu trữ.
Việc chuẩn bị để thực hiện và đáp ứng các quy định của Nghị định sẽ có hiệu lực từ ngày 01/01/2027 cần có sự phối hợp giữa các bộ phận sản xuất, kỹ thuật, mua hàng và kế toán. Doanh nghiệp có thể cân nhắc rà soát hồ sơ theo từng sản phẩm, liên kết thông tin nguyên liệu với công đoạn sản xuất và kết quả xác định xuất xứ; đồng thời kiểm tra sự thống nhất giữa nhãn hàng hóa, tài liệu giới thiệu và hồ sơ chứng minh. Cách tổ chức này giúp hạn chế sai lệch thông tin và thuận tiện hơn khi kiểm tra, giải trình.
Phạm vi áp dụng của Nghị định không điều chỉnh việc xác định xuất xứ để áp dụng biện pháp chứng nhận xuất xứ đối với hàng hóa xuất khẩu, nhập khẩu, cũng không quy định cách ghi nhãn hoặc hoạt động truy xuất nguồn gốc. Đối với hàng hóa sản xuất, lưu thông trong nước sau đó được xuất khẩu, doanh nghiệp vẫn phải tuân thủ pháp luật Việt Nam về xuất xứ hàng hóa xuất khẩu và quy định của nước nhập khẩu.
Nghị định có quy định chuyển tiếp nhằm bảo đảm việc triển khai phù hợp với hàng hóa đang lưu thông. Theo Điều 12, hàng hóa có nhãn thể hiện xuất xứ Việt Nam đúng quy định pháp luật trước thời điểm Nghị định có hiệu lực được tiếp tục sử dụng nhãn đó đến khi hàng hóa hết hạn sử dụng.
Việc chủ động xác định và chứng minh xuất xứ sẽ giúp doanh nghiệp công nghiệp củng cố tính minh bạch của thông tin sản phẩm, bảo vệ uy tín khi tiếp cận thị trường trong nước. Trong thời gian chờ hiệu lực của Nghị định, doanh nghiệp nên bắt đầu rà soát, gắn việc thực hiện quy định với cải tiến quy trình và đầu tư vào các công đoạn tạo giá trị tại Việt Nam; từ đó, có thể góp phần nâng năng lực sản xuất, chất lượng và sức cạnh tranh của hàng công nghiệp.
Toàn văn Nghị định số 384/2026/NĐ-CP ngày 09/10/2026 quy định xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước; hiệu lực từ ngày 01/01/2027 tại đây.
T.T.H.G